China’s coal imports rise—but ships sail further for every tonne
Chinese seaborne coal discharges fell 3.7% in the first eight months of 2026, yet panamax volumes rose 1.9%.
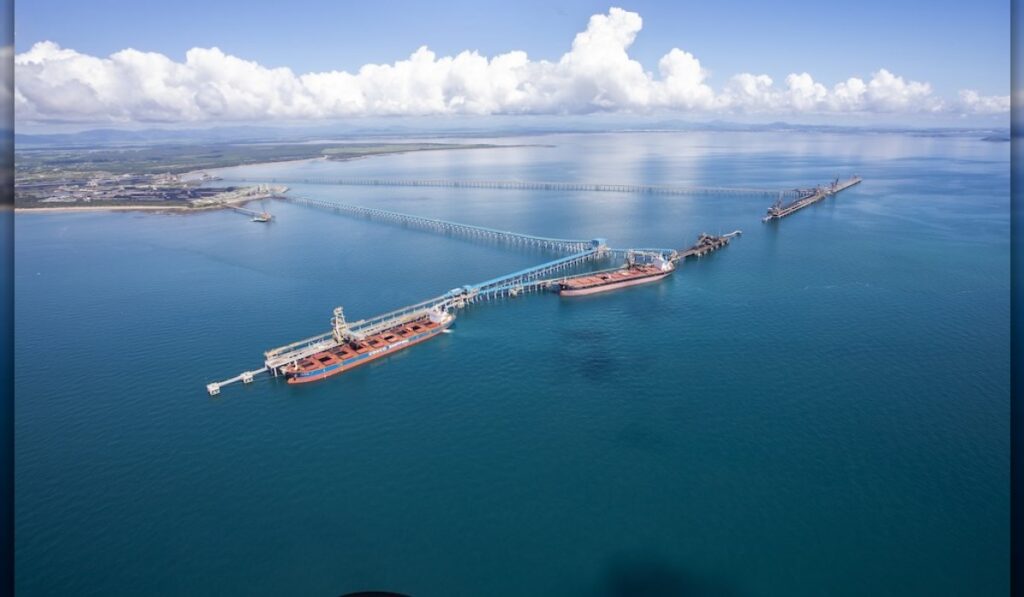
Un informe elaborado por la firma helena Ursa Shipbrokers expone que las compras chinas de carbón sumaron 310,2 millones de toneladas en los primeros ocho meses del año, registrando un incremento interanual. No obstante, los desembarques marítimos cayeron hasta 221,3 millones de toneladas, lo que representa un descenso del 3,7%. La diferencia se explica principalmente por el papel de Mongolia, que aportó 78,4 millones de toneladas, más de un 25% del total importado por China, todas ellas transportadas por vía terrestre, sin intervención de buques graneleros.
En el ámbito marítimo, el carbón térmico experimentó una reducción del 6,9%, situándose en 188,3 millones de toneladas. En cambio, el carbón coquizable mostró un comportamiento opuesto, con un alza del 31,1% que elevó su volumen a 29 millones de toneladas. Para igualar el volumen anual de importaciones marítimas del ejercicio anterior, Pekín necesitaría recibir unos 156 millones de toneladas entre septiembre y diciembre, lo que supondría un aumento del 6% respecto al mismo periodo de 2025.
Según las proyecciones de Signal Research, las importaciones chinas de carbón térmico por vía marítima cerrarían 2026 en una horquilla de 270-290 millones de toneladas, lo que implicaría llegadas mensuales de 21-26 millones de toneladas durante los últimos meses del año. Sin embargo, el efecto en el sector naviero resulta más complejo de lo previsto. Mientras los fletes en buques supramax cayeron un 27,5%, hasta 32 millones de toneladas, los panamax incrementaron su carga en un 1,9%, alcanzando 132,7 millones de toneladas.
Pacific Basin Shipping
El factor geográfico está reconfigurando el mercado. Indonesia, tradicionalmente el principal proveedor marítimo de China, vio reducirse sus envíos en un 5,2% en los primeros ocho meses de 2026. Las restricciones en las cuotas de producción y los bajos niveles de los ríos en Kalimantan han dificultado el traslado del mineral desde las minas hasta los puertos de carga, coincidiendo con la preparación de las centrales asiáticas para la temporada invernal.
Ante esta situación, los compradores han optado por posponer algunos cargamentos indonesios y diversificar sus fuentes, recurriendo a Australia y Rusia, cuyos envíos crecieron un 4,9% y un 10,1%, respectivamente.
“Additional cargoes from more distant origins could increase voyage demand even if total tonnes ease.”
Signal·Signal
De acuerdo con MB Shipbrokers, la mejora en las condiciones fluviales prevista para octubre y noviembre podría liberar los cargamentos indonesios retenidos, generando un nuevo repunte de actividad en el último trimestre del año.
Los datos de Banchero Costa reflejan que las exportaciones globales de carbón por vía marítima alcanzaron 866,8 millones de toneladas en los primeros ocho meses de 2026, con un crecimiento interanual del 1,7%. Aunque los envíos desde Indonesia disminuyeron un 5,2%, Australia, Rusia y Estados Unidos registraron incrementos del 4,9%, 10,1% y 9,4%, respectivamente. En el lado de las importaciones, el panorama es igualmente diverso: las llegadas a China cayeron un 5,5%, y las de India un 8,1%, mientras que Corea del Sur aumentó sus compras en un 16,9% y Japón lo hizo en un 3,1%.
A pesar de la contracción en los volúmenes, el carbón sigue siendo el segundo commodity más transportado en el sector de graneles secos, representando cerca del 23% del total de cargas. Breakwave Advisors sostiene que la actual tensión en el mercado de fletes responde más a restricciones operativas y geopolíticas que a un debilitamiento real de la demanda de carbón. En su último análisis, la firma subraya que, aunque los volúmenes han disminuido en comparación con el año anterior, las tarifas de transporte se mantienen elevadas por factores ajenos al simple tonelaje.
En un panel moderado por el CEO de Mandarin Shipping, Tim Huxley, participarán figuras clave del sector, como Arthur English de G2 Ocean, Jan Rindbo de Norden, Mark Jackson de Baltic Exchange, Martin Fruergaard de Pacific Basin Shipping y Stamatis Tsantanis de Seanergy Maritime Holdings. El debate abordará la evolución de la demanda china de carbón, acero y granos, junto con los riesgos asociados a El Niño, el crecimiento de la flota y las perspectivas para los próximos doce meses.
Sign up free to ask CAMAL AI for a summary, the key points or anything else about this story.
Related stories
CAMAL AI
 Financial Ports Newsletter
The maritime economy, every morning
Ports, shipping and freight markets in one short email. Free.